会社を退職すると、それまで加入していた勤務先の健康保険の資格を原則として失います。
転職先の健康保険にすぐ加入する場合を除き、退職後の医療保険を自分で選ぶ必要があります。
主な選択肢は3つです。
1. 国民健康保険に加入する
2. 退職前の健康保険を任意継続する
3. 家族が加入する健康保険の被扶養者になる
協会けんぽも、退職後の健康保険としてこの3つを案内しています。
退職後の国民健康保険への切り替え手続き退職後に国民健康保険へ加入する場合、基本的な手続きは次のとおりです。
手続きの流れ
- 退職日を確認する
- 勤務先から健康保険資格喪失証明書などを受け取る
- 住民票のある市区町村の国民健康保険窓口に届け出る
- 必要書類を提出して加入手続きを完了する
国民健康保険の加入・脱退手続きは、原則として資格を取得した日から14日以内に行います。
退職日の翌日が、通常は前の健康保険の資格喪失日です。
主な必要書類は次のとおりです。
- 健康保険資格喪失証明書
- マイナンバーが確認できる書類
- 本人確認書類
- 自治体が指定する申請書類
必要書類や申請方法は自治体によって異なります。
注意したいのは、国保への加入は自動的には行われないことです。
勤務先が退職手続きを済ませても、市区町村への国保加入届は別途必要です。
また、届出が遅れた場合でも、原則として資格を取得した日までさかのぼって保険料が発生します。
健康保険の任意継続制度とは?任意継続制度とは、会社を退職した後も、一定の条件を満たせば、それまで加入していた健康保険を個人で継続できる仕組みです。
協会けんぽの場合、加入条件は次の2つです。
- 退職日までに継続して2か月以上の被保険者期間があること
- 退職日の翌日から20日以内に申請すること
加入期間は最長2年間です。
ただし、在職中と退職後では保険料の負担が変わります。
在職中は会社と本人が保険料を折半しますが、任意継続では会社負担分も本人が支払うため、原則として全額自己負担です。
協会けんぽでは、退職時の標準報酬月額に都道府県別の保険料率などを掛けて算定します。標準報酬月額には上限があるため、単純に在職中の保険料の2倍になるとは限りません。
また、任意継続の被保険者である期間中に新たに発生した病気やけがについて、傷病手当金は支給されません。退職前から受給している場合などには別途継続給付の条件があります。
国保・任意継続・家族の扶養はどう選ぶ?それぞれの特徴を整理すると、判断基準が明確になります。
国民健康保険が向いている人
- 自営業やフリーランスとして独立する人
- 家族の健康保険の扶養に入れない人
- 前年所得や加入人数から計算した保険料が比較的安い人
任意継続が向いている人
- 退職前の健康保険に継続加入したい人
- 扶養家族が複数いる人
- 国保の見積額より任意継続の保険料が安い人
家族の扶養が向いている人
- 配偶者や親などが会社の健康保険に加入している人
- 被扶養者の収入要件や生計維持要件を満たす人
- 自分自身が勤務先の健康保険の加入対象になっていない人
特に、扶養家族がいる人は、国保と任意継続の保険料を比較することが大切です。
国保では加入人数が保険料に反映されますが、任意継続では認定された被扶養者の人数によって保険料が増えるわけではありません。
退職前に、両方の保険料を試算してから決めると、退職後の家計を見通しやすくなります。
国民年金と厚生年金の違いも忘れずに確認退職後に注意したいのは、健康保険と年金が別々の制度であることです。
会社員は原則として厚生年金保険に加入します。
一方、自営業者やフリーランスなど、厚生年金に加入していない20歳以上60歳未満の人は、原則として国民年金の第1号被保険者になります。
公的年金は、次のような2階建て構造です。
- 1階部分:国民年金(基礎年金)
- 2階部分:厚生年金(会社員・公務員など)
会社員は厚生年金に加入することで、基礎年金に加えて報酬や加入期間に応じた厚生年金を受け取れる仕組みです。
また、厚生年金保険料も原則として会社と本人が折半します。国民年金の第1号被保険者は、原則として定額の保険料を自分で納付します。
退職によって国保に加入する場合、年金についても別途手続きが必要になるケースがあります。
ただし、配偶者の健康保険の被扶養者となり、国民年金の第3号被保険者の条件も満たす場合は、国民年金保険料を個別に納付する必要はありません。
健康保険だけでなく、年金の加入区分も一緒に確認しましょう。
【2026年度最新】国民健康保険制度改正とパートの社会保険加入条件
2026年は、健康保険・国民健康保険・年金制度に関係する変更が複数実施されています。
特に重要なのが、子ども・子育て支援金制度、国保の子育て世帯向け軽減措置の拡充、パート・アルバイトの社会保険適用拡大です。
2026年度から子ども・子育て支援金制度が開始2026年4月から、子育て世代を支えるための新しい財源として、子ども・子育て支援金制度が始まりました。
医療保険制度を通じて支援金を徴収する仕組みで、会社員の健康保険にも国民健康保険にも関係します。
協会けんぽでは、2026年4月分からの子ども・子育て支援金率を0.23%としています。
一般被保険者の場合、2026年4月分は5月納付分から適用されます。会社員の健康保険では、原則として事業主と被保険者が折半して負担します。
国民健康保険についても、2026年度の自治体の保険料算定に子ども・子育て支援金分が設けられています。
例えば、新宿区や福岡市の2026年度の保険料計算では、従来の医療分・後期高齢者支援金分などに加えて、子ども・子育て支援金分が区分されています。
ただし、具体的な負担額は自治体ごとの料率や算定方法によって異なります。
2026年の国保制度改正は何が変わる?2026年5月29日、医療保険制度の見直しを盛り込んだ健康保険法等の一部を改正する法律が成立しました。
同法は2026年6月5日に公布され、国民健康保険の子育て世帯向け負担軽減などが盛り込まれています。
特に注目されるのが、子どもに係る均等割保険料の軽減対象の拡大です。
従来、国民健康保険では未就学児の均等割保険料について、5割を公費で軽減する措置が設けられていました。
今回の改正では、この対象を未就学児から高校生年代まで拡大することになりました。
厚生労働省の資料によると、軽減対象者は従来の約50万人から、約180万人に拡大する見込みです。
ただし、ここで注意したいのは施行時期です。
この子どもの均等割軽減の拡充は、原則として2027年4月1日施行です。
2026年に法律が成立・公布されたことと、2026年度中にすべての変更が適用されることは同じではありません。
また、改正法には出産に係る給付体系の見直しや妊婦健診の負担軽減なども含まれています。出産関連の見直しは公布後2年以内に政令で定める日からの施行とされており、具体的な実施時期は個別の政令などを確認する必要があります。
2026年10月からパート・アルバイトの社会保険加入条件が変更2026年の働き方に関する大きな変更が、短時間労働者に対する社会保険の適用拡大です。
2026年10月1日から、社会保険加入要件のうち、所定内賃金が月額8万8,000円以上という賃金要件が撤廃されました。
いわゆる「106万円の壁」と呼ばれていた条件です。
2026年11月現在、従業員数51人以上の企業などで働く短時間労働者は、原則として次の条件を満たす場合に健康保険・厚生年金保険の加入対象になります。
- 週の所定労働時間が20時間以上
- 学生ではないこと(一部例外あり)
- 2か月を超えて雇用される見込みがあること
- 勤務先が適用対象の企業等であること
なお、フルタイムの従業員の所定労働時間・日数の4分の3以上働く人は、企業規模などの短時間労働者向け要件とは別に、原則として加入対象です。
企業規模の要件も今後段階的に拡大されます。
| 適用対象となる企業規模 | 適用時期 |
|---|---|
| 51人以上 | 2026年11月現在 |
| 36~50人 | 2027年10月 |
| 21~35人 | 2029年10月 |
| 11~20人 | 2032年10月 |
| 10人以下 | 2035年10月 |
この変更によって、これまで国民健康保険に加入していたパート・アルバイトの一部が、勤務先の健康保険と厚生年金に加入することになります。
社会保険に加入すると、給与から保険料が差し引かれるため、短期的には手取りが減る場合があります。
しかし、会社が保険料の半分を負担することに加え、厚生年金による将来の年金額の上乗せや、傷病手当金・出産手当金などの保障を得られるメリットがあります。
そのため、単純に手取り額だけで加入の有利・不利を判断するのではなく、将来の年金や休業時の保障も含めて比較することが大切です。
2026年10月から始まった国民年金の育児期間免除にも注目2026年10月には、国民年金の第1号被保険者を対象とする育児期間の保険料免除制度も始まりました。
対象となるのは、1歳未満の子を養育する父母など、所定の条件を満たす人です。
対象期間中の国民年金保険料が免除され、免除期間も将来の年金額に反映される仕組みです。
これは国民健康保険料の免除制度とは別の改正ですが、自営業者やフリーランスなど、国民健康保険と国民年金に加入している人に関係する重要な変更です。
2026年は医療保険だけでなく、年金制度も含めて家計への影響を確認したい年度です。
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:社会保険と国民健康保険はどちらが安いですか?
社会保険と国民健康保険のどちらが安いかは、年収、居住地、扶養家族の人数、年齢などによって変わります。社会保険には労使折半と扶養制度があるため、家族が多い世帯では有利になることがあります。一方、国保は自治体ごとに保険料率が異なるため、実際の年間保険料を比較する必要があります。
Q2:会社を退職したら必ず国民健康保険に加入しますか?
必ずしもそうではありません。退職後は、国民健康保険、健康保険の任意継続、家族の健康保険の被扶養者という3つの選択肢があります。それぞれの加入条件と保険料を比較して選びます。
Q3:国民健康保険には扶養家族という考え方がないのですか?
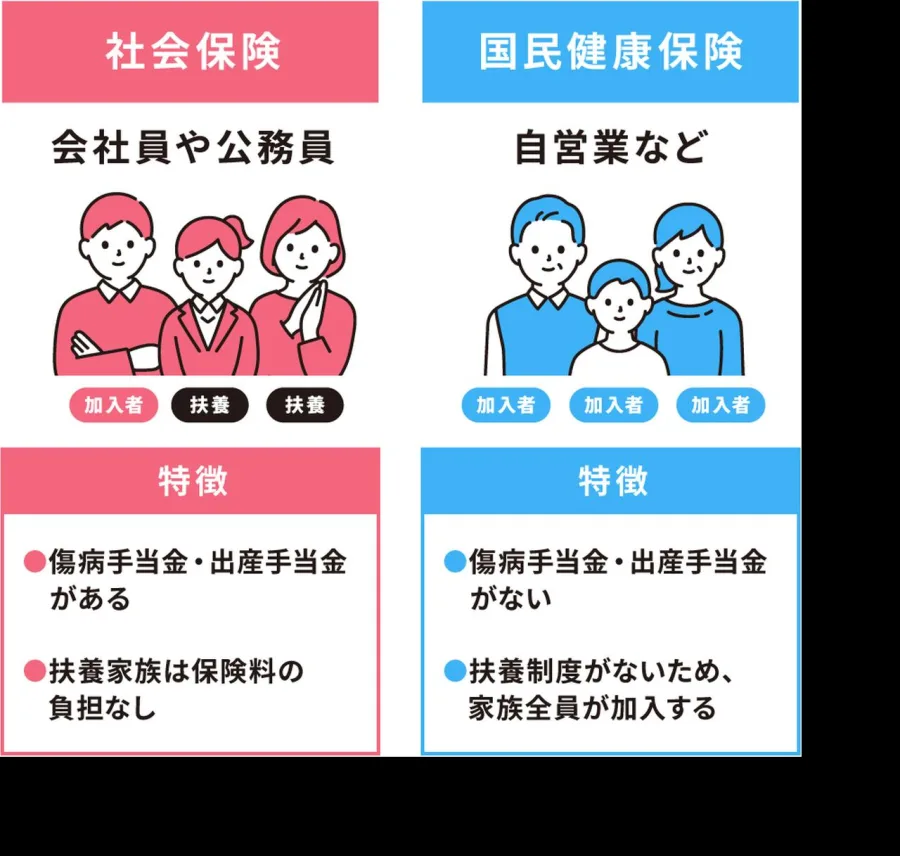
会社員の健康保険と同じ被扶養者制度はありません。家族もそれぞれ国保の被保険者となり、加入人数に応じた均等割などが保険料に反映されます。ただし、所得状況による軽減制度はあります。
Q4:国民健康保険でも傷病手当金はもらえますか?
一般的な市区町村の国保では、傷病手当金は標準的な給付として設けられていません。ただし、国民健康保険法では保険者が条例や規約によって独自に給付することを認めています。加入先に確認してください。
Q5:国民健康保険でも出産育児一時金は受け取れますか?
はい。国民健康保険でも出産育児一時金を受け取れます。2026年現在、原則として子ども1人につき50万円です。ただし、出産のために仕事を休んだ期間の所得を補う出産手当金は、一般的な国保では支給されません。
Q6:2026年から106万円の壁はなくなったのですか?
社会保険加入要件としての月額8万8,000円の賃金要件は、2026年10月1日に撤廃されました。ただし、週20時間以上の労働時間要件や企業規模要件などは残っています。106万円を超えなければ社会保険に加入しなくてよい、という従来の考え方は見直されています。
Q7:退職後の任意継続は何年間利用できますか?
協会けんぽの場合、任意継続の加入期間は最長2年間です。退職前に継続して2か月以上加入していること、退職日の翌日から20日以内に申請することが条件です。保険料は原則として全額本人負担になります。
社会保険と国民健康保険の違いを理解するうえで、最も大切なのは、保険料だけでなく保障内容や家族全体の負担まで比較することです。
会社員の健康保険には、会社と本人による保険料の労使折半、被扶養者制度、傷病手当金、出産手当金といった特徴があります。
一方、国民健康保険は、自営業者やフリーランス、退職者など幅広い人を対象とし、前年所得や加入人数、自治体の料率などをもとに保険料が決まります。
特に2026年は、次の変更を押さえておきたいところです。
- 4月:子ども・子育て支援金制度が開始
- 6月:健康保険法等の改正法が公布
- 10月:パート・アルバイトの社会保険加入における賃金要件を撤廃
- 10月:国民年金の育児期間免除制度が開始
- 2027年4月:国保の子どもに係る均等割軽減の対象を高校生年代まで拡大する予定
【プロの結論】
保険選びで見るべきなのは、単月の保険料ではなく、年間の実質負担額と、働けなくなったときに受けられる保障の総合的な価値です。
会社員から独立する人は、国保の保険料だけでなく、任意継続や家族の扶養も比較しましょう。パート・アルバイトで働く人は、2026年10月の加入条件変更を踏まえ、勤務先に加入対象かどうかを確認が必要です。
また、子育て世帯や退職直後の人は、自治体独自の保険料軽減・減免制度も確認しておきたいところです。
制度を正しく理解し、自分の働き方や家族構成に合った選択をすることが、2026年以降の社会保険料負担を考えるうえでの確かな判断基準になります。