ジャパンディスプレイ(JDI、証券コード6740)は、長年続いた赤字と債務超過から抜け出し、再生への道を歩み始めている。2026年8月10日に発表された2027年3月期第1四半期決算では、売上高が前年同期比26.3%減少した一方、営業損失は大幅に縮小。加えて、2026年6月末時点で債務超過の解消を公表した。財務面では明確な改善が見られる。
ただし、決算の時期には注意が必要だ。26.3%の減収と営業赤字縮小を発表したのは第1四半期決算であり、第2四半期決算ではない。 2026年11月6日現在、2027年3月期第2四半期(中間期)決算は11月12日に発表予定となっている。今回は最新の公表資料と9月・10月の追加開示を踏まえ、JDIの復活の可能性、BEYOND DISPLAY戦略、新規事業、上場維持問題を検証する。
【最新決算】ジャパンディスプレイ6740は減収でも営業赤字を大幅縮小
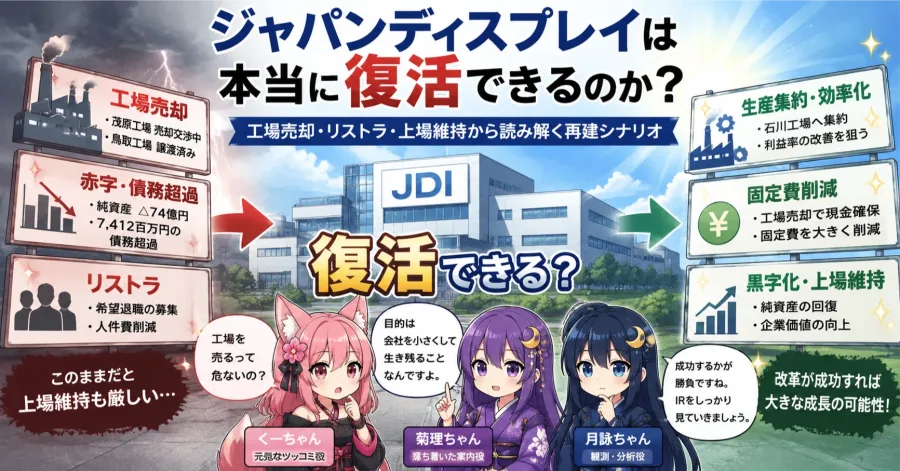
2026年8月10日、JDIは2027年3月期第1四半期決算を発表した。
最も注目すべきなのは、売上高が大きく減少する一方で、営業損失が前年同期から約87%縮小したことだ。
主な決算数値は次のとおり。
| 項目 | 2027年3月期第1四半期 | 前年同期 |
|---|---|---|
| 売上高 | 239億2,200万円 | 324億4,300万円 |
| 営業損失 | 12億1,400万円 | 91億5,400万円 |
| EBITDA | 4億8,000万円の損失 | 80億8,800万円の損失 |
| 経常損失 | 33億1,800万円 | 119億8,600万円 |
| 純損失 | 34億5,400万円 | 202億5,600万円 |
| 純資産 | 36億3,100万円 | 前期末は74億1,200万円のマイナス |
出典:ジャパンディスプレイ「2027年3月期 第1四半期決算短信」。金額は連結ベース。
この数字から読み取れるのは、売上規模を維持できているわけではないものの、事業運営に必要なコストを大幅に削減できていることだ。
営業損失は前年同期の91億5,400万円から12億1,400万円へ改善した。人員削減や茂原工場の生産終了による工場経費の削減が主な要因である。
一方、売上高は85億円以上減少している。車載向けディスプレイは前年同期比26.8%減、民生・産業機器向けは24.2%減だった。
つまり、今回の改善は販売が急回復した結果というより、事業規模を縮小しながら固定費を削減した効果が大きい。
2026年3月期の通期業績も赤字縮小直前の2026年3月期通期決算でも、同様の傾向が確認できる。
- 売上高:1,323億2,800万円
- 営業損失:186億9,200万円
- 最終損失:198億1,000万円
前期と比較すると、売上高は29.6%減少したが、営業損失は370億6,800万円から186億9,200万円へ縮小した。
最終損失も782億2,000万円から198億1,000万円へ大幅に減少している。
ただし、ここで見落としてはいけないのが、JDIは依然として営業赤字であることだ。
第1四半期のEBITDAも4億8,000万円のマイナスだった。加えて、営業活動によるキャッシュフローは74億4,900万円の支出となっている。
会計上の損失が減ったことと、本業で安定して現金を生み出せるようになったことは同じではない。
第2四半期決算は11月12日発表予定2026年11月6日時点では、2027年3月期第2四半期の決算数値は公表されていない。
JDIのIRカレンダーでは、2026年11月12日15時30分頃の発表が予定されている。
この決算では、次の点が注目される。
- 第1四半期に続いて営業損失が縮小しているか
- 鳥取工場の譲渡益が特別利益として計上されたか
- 営業キャッシュフローが改善しているか
- 新規事業の量産・出荷が進んでいるか
特に、赤字縮小が一時的なコスト削減効果にとどまらず、継続的な収益改善につながっているかが重要だ。
【経営再建の理由】なぜジャパンディスプレイは長年赤字に苦しんだのか
「日の丸液晶」の期待と厳しい競争環境ジャパンディスプレイは2012年、国内大手電機メーカーのディスプレイ事業を統合して誕生した企業だ。
設立当初は、日本の液晶技術を結集した国際競争力のあるメーカーとして期待された。
しかし、その後のディスプレイ市場では価格競争が激化。液晶パネルのコモディティ化が進み、中国メーカーなどとの競争も厳しくなった。
スマートフォン向け液晶への依存も経営上の課題となり、事業環境の変化に十分対応できなかった。
東京商工リサーチも2025年の企業動向分析で、過当競争やコモディティ化への対応の難しさ、長期赤字を経営再建の背景として取り上げている。
収益を圧迫していたのは工場の固定費ディスプレイ製造は、設備投資と工場の維持管理に多額の費用がかかる産業だ。
受注が減少しても、工場設備や人員をすぐに減らせるわけではない。生産能力が需要を上回れば、稼働率が下がり、製品1枚当たりの固定費負担が重くなる。
JDIの場合、こうした構造的な問題に加え、スマートフォン向け液晶の戦略的縮小や既存工場の生産終了が売上高の減少につながった。
2026年3月期には、茂原工場と鳥取工場の生産終了に伴う受注減少も業績に影響した。
そのため、経営再建には単なる資金調達だけでなく、製造拠点の再編と事業ポートフォリオの転換が必要だった。
2024年11月に始動したBEYOND DISPLAY戦略JDIは2024年11月、従来のディスプレイ専業メーカーから脱却するため、BEYOND DISPLAY戦略を立ち上げた。
基本方針は次の3点だ。
1. ディスプレイ事業の収益性を改善する。
2. センサー事業を拡大する。
3. 先端半導体パッケージング事業へ参入する。
従来の液晶・OLEDパネル製造で培った薄膜技術、ガラス加工技術、精密な製造ノウハウを、別の成長市場に応用する構想である。
この転換は、赤字事業をそのまま維持するのではなく、既存技術を別の収益源に結びつける経営改革として位置付けられている。
【再建の進捗】茂原工場譲渡・石川工場集約・いちごの資本支援を整理
JDIの再建策は、工場再編、資本増強、借入金返済、新規事業という複数の施策が連動している。
特に2026年は、財務面で重要な動きが相次いだ。
2025年から2026年までの主要な転換点| 時期 | 関係主体・出来事 | 再建における意味 |
|---|---|---|
| 2025年2月 | 茂原工場の生産終了と石川工場への集約を決定 | 固定費削減と生産効率改善 |
| 2025年11月 | 茂原工場のパネル生産終了 | 生産拠点再編を実行 |
| 2026年5~6月 | いちごによる第14回新株予約権の行使 | 資本増強と債務超過解消 |
| 2026年8月24日 | 鳥取工場の譲渡完了 | 約5億円の特別利益を見込む |
| 2026年9月28日 | 第14回新株予約権の追加行使 | 約29億円を調達 |
| 2026年9月30日 | 茂原工場の新光電気工業への譲渡契約 | 約514億円の特別利益を見込む |
| 2026年10月9日 | いちごトラストへの借入金100億円を返済 | 支払利息の削減 |
| 2026年11月4日 | WhiteMagic PROの量産開始を発表 | 既存ディスプレイ事業の高付加価値化 |
2026年9月30日、JDIは茂原工場を新光電気工業へ譲渡する最終契約を締結した。
物件の引き渡し予定日は2027年3月31日。同工場の一部は、新光電気工業からFICTへ譲渡される予定だ。
注目されるのは譲渡益である。
JDIは、この取引によって連結決算で約514億円の特別利益を2027年3月期第4四半期に計上する予定と発表した。個別決算では約549億円の特別利益を見込んでいる。
なお、譲渡価額そのものは譲渡先の意向により非公表となっている。514億円は売却価格ではなく、会社が見込む連結ベースの譲渡益だ。
これはJDIの財務状況にとって大きな材料となる。
ただし、特別利益は通常の営業活動で得られる利益とは異なる。工場を売却したことで一時的に純資産を改善できても、本業の赤字が続けば、その後の財務状態は再び悪化する可能性がある。
鳥取工場の売却も完了鳥取工場については、2026年8月24日に譲渡が完了した。
譲渡に伴う特別利益は約5億円の見込みで、2027年3月期第2四半期決算への計上が予定されている。
重要なのは、工場の売却によって車載ディスプレイ関連の開発・設計まで終了したわけではない点だ。
これらの活動は鳥取オフィスへ移転して継続する計画となっている。生産設備を手放しながら、必要な開発機能を残す形である。
石川工場への生産集約で何を目指すのかJDIは、茂原工場の生産終了に伴い、国内のディスプレイ生産を石川工場に集約する方針を進めてきた。
石川工場は、単純な液晶パネル製造拠点ではなく、高付加価値ディスプレイ、センサー、先端半導体パッケージングなどを扱うMULTI-FABとしての役割を担う。
少量多品種への対応や、複数の技術を組み合わせた製造体制を整える狙いがある。
また、フィリピンのNanox Philippinesも活用し、車載製品の後工程を含めた供給体制の柔軟性を高めようとしている。
工場を減らすこと自体が目的ではない。需要に見合った生産体制に変え、稼働率と収益性を改善することが本質だ。
【新規事業の実力】BEYOND DISPLAY・eLEAP・センサー・半導体の現在地
JDIの復活を考えるうえで、既存ディスプレイ事業のコスト削減だけでは不十分だ。
中長期的に重要なのは、新たな収益源をどれだけ育てられるかである。
eLEAPは次世代OLEDの競争力を高められるか次世代有機ELディスプレイ技術
従来のメタルマスクを使用しない独自のOLED製造技術。発光面積の拡大や長寿命化、高輝度化を狙う。
eLEAPはJDIが開発する次世代OLED技術で、従来のOLED製造で使われてきたファインメタルマスクを使用しないことが特徴だ。
同社の技術説明によれば、従来方式に比べて発光エリアを2倍に拡大し、同じ輝度で使用した場合には約3倍の寿命を実現できるとしている。また、同等の寿命を維持しながら約2倍の輝度で使用できるという。
この技術には、次のような可能性がある。
- スマートフォンやスマートウォッチ向けの高性能OLED
- VR・AR機器向けの高精細ディスプレイ
- 自由な形状を生かした特殊用途ディスプレイ
- 大型基板への展開による生産効率の改善
JDIはサンプル出荷を開始し、段階的な出荷数量の拡大を目指している。
ただし、技術的な優位性と商業的な成功は別問題だ。量産設備、製造歩留まり、顧客採用、継続的な受注を実現できるかが今後の焦点となる。
センサー事業は実用化が進んでいる素材表面をタッチインターフェイスに変える技術
木材やさまざまな素材を入力装置として利用する新しいインターフェイスを目指す。
センサー事業は、BEYOND DISPLAY戦略のなかでも具体的な進展が見られる分野だ。
2026年8月10日の決算説明資料では、次のような進捗が報告された。
1. ZINNSIA
2026年6月に初回量産出荷を開始。素材の表面をタッチインターフェイスとして活用する技術で、住宅設備やIoT機器などへの展開が期待される。
2. バイオ処理装置向けバックプレーン
米国のCyteSiと協力し、EWOD(Electro-Wetting on Dielectric)技術を活用した微量バイオ試料処理デバイス向けバックプレーンの共同開発・製造を進めている。
創薬、遺伝子解析、臨床検査などの分野が対象だ。2026年度第2四半期の量産開始に向けて最終準備を進める方針が示され、9月4日にはBPU製品発表会も開催された。
3. 次世代衛星通信アンテナ
Kymeta向けアンテナ基板の試作・出荷を実施し、顧客評価を通じて量産承認を目指している。
4. サーマルイメージングセンサー
Obsidianとの協業によって、MEMSプロセスとJDIのTFTバックプレーンの統合を進めている。高解像度赤外線センサーの量産準備は2027年半ばを目標としている。
これらの案件は、JDIが従来のディスプレイ製造技術を異なる市場へ応用できることを示している。
ただし、量産開始、顧客評価、量産承認はそれぞれ異なる段階だ。すべての案件が安定した売上を生み出しているわけではない。
先端半導体パッケージング事業は中長期の成長分野もう一つの注目分野が、先端半導体パッケージング事業だ。
JDIはディスプレイ製造で培ってきた高密度配線技術、薄膜技術、ガラス加工技術を活用し、パートナー企業との共同開発を進めている。
半導体の高性能化が進むなか、チップそのものだけでなく、複数の半導体を接続・実装するパッケージング技術の重要性が高まっている。
JDIにとっては、既存の製造技術を活用できる点が参入の強みとなる。
一方、同社の有価証券報告書では、この事業を中長期的な成長領域と位置付けている。具体的な売上規模や収益化時期が確立した段階ではないため、現状では将来の成長候補として評価するのが妥当だ。
2026年11月にはWhiteMagic PROの量産も開始新規事業だけでなく、既存のディスプレイ事業にも注目すべき動きがある。
2026年11月4日、JDIは新型LCDモジュール「WhiteMagic PRO」の量産開始を発表した。
国内外でブランド力を持つデジタルカメラメーカー向けの製品で、11月から順次出荷する予定だ。
従来製品と比べて最大輝度を1,000cd/m²から2,000cd/m²に引き上げ、色域もsRGBからDCI-P3に対応させた。
高輝度と低消費電力を両立する技術を、付加価値の高い製品に結び付けた事例といえる。これは、単純な工場縮小だけではなく、既存事業の収益力を高める取り組みが進んでいることを示す。
【上場維持の壁】2027年3月末までに解決すべき財務問題
債務超過解消は大きな前進だが、まだ安心できない2026年3月末時点で、JDIの純資産はマイナス74億1,200万円だった。
これに対して2026年6月末の純資産は36億3,100万円となり、債務超過を解消した。
この改善に大きく貢献したのが、いちごトラストによる第14回新株予約権の行使だ。
2026年5月13日には約96億円、6月19日には約48億円の資金調達が行われた。さらに8月5日にも約29億円の行使が公表されている。
9月28日には、追加で3個の新株予約権が行使され、約28億9,000万円の払込が完了した。これに伴い、普通株式約1億1,557万株が交付された。
ここで重要なのは、債務超過解消と借金の完済はまったく違うという点だ。
債務超過とは、会計上、負債が資産を上回って純資産がマイナスになる状態を指す。
JDIは2026年6月末に純資産をプラスに戻したが、同時点で有利子負債は523億円残っていた。
つまり、財務改善は始まったものの、借入金や利息負担がなくなったわけではない。
いちごトラストへの依存と新株予約権の希薄化問題JDIの財務支援を担う主要な投資主体。第14回新株予約権の割当先でもある。
いちごトラストの支援は、JDIの資金繰りと資本増強に大きく貢献している。
しかし、新株予約権の行使によって新株が発行されれば、既存株主の持分比率は低下する。
2026年9月30日時点のJDIの株式情報では、いちごトラストの議決権比率は73.02%だった。
同日時点で第14回新株予約権は79個残っており、行使対象となる普通株式数は約30億4,343万株、行使価額は1株25円となっている。
これは今後の資金調達余地であると同時に、既存株主にとっては大きな希薄化リスクでもある。
東証プライムの上場維持基準は2段階で考えるJDIには、東京証券取引所プライム市場の上場維持基準という重要な課題も残っている。
ここでは、純資産基準と流通株式比率を分けて理解する必要がある。
純資産基準
2027年3月末時点で純資産をプラスにする必要がある。基準を満たせなければ上場廃止につながる。
2026年6月末には債務超過を解消しているが、その後も営業損失を計上しているため、2027年3月末まで純資産を維持できるかが重要だ。
流通株式比率
プライム市場では流通株式比率35%以上が基準となる。
JDIの2026年3月末時点の流通株式比率は20.1%で、基準を満たしていない。
この点については、いちごトラストとの資本提携に基づき、2028年3月末までの適合計画期間について特例の適用を受けている。
つまり、2027年3月末までに解決すべき純資産問題と、2028年3月末までに改善を目指す流通株式比率の問題は別々の課題だ。
2026年10月には借入金100億円を返済財務面では、2026年10月9日にも重要な発表があった。
JDIは、いちごトラストから借り入れていた45億円、25億円、30億円の合計100億円を返済した。
同社の説明によれば、この返済によって2027年3月期に約7億円の支払利息削減を見込んでいる。
これは、借入金の圧縮と金利負担の軽減を同時に進める施策だ。
新株予約権による資本増強だけでなく、借入金の返済にも動いていることは、財務再建の進展として評価できる。
【復活の可能性】ジャパンディスプレイ再生を左右する5つの判断基準
ここまでの動きを整理すると、JDIには再生の可能性を感じさせる材料が複数存在する。
しかし、経営再建の成功を判断するには、財務改善と事業成長を分けて評価する必要がある。
復活を後押しする5つのプラス材料1. 営業赤字が大幅に縮小した
固定費削減によって営業損失が前年同期から大きく改善した。事業構造改革の効果が数字に表れ始めている。
2. 債務超過を解消した
新株予約権の行使によって2026年6月末時点の純資産がプラスになった。上場維持に向けた最初の大きな関門を越えている。
3. 茂原工場の譲渡が決まった
約514億円の特別利益を見込む大型資産売却が具体化した。2027年3月末の純資産基準への適合に向けた重要な材料だ。
4. センサー事業で量産・出荷が始まった
ZINNSIAの初回量産出荷やCyteSiとの協業など、新しい事業の具体的な進展が確認できる。
5. 既存ディスプレイ事業にも高付加価値製品がある
WhiteMagic PROの量産開始は、既存技術を生かした製品展開の実例となっている。
それでも復活を断言できない5つのマイナス材料一方で、以下の問題は残っている。
- 売上高の減少が続いている。
- 営業利益とEBITDAはまだマイナス。
- 営業活動によるキャッシュフローもマイナス。
- いちごトラストへの資本面での依存度が高い。
- センサー・半導体パッケージング事業の収益規模がまだ明確ではない。
特に注意したいのが、JDI自身が2027年3月期の連結業績予想を公表していないことだ。
資産売却や新株予約権の追加行使、米国ディスプレイ事業の取り組みなどによって業績が変動する可能性があるため、合理的な予想ができる段階まで開示を見送っている。
また、2027年3月期第1四半期決算短信では、債務超過を解消した一方で、重要な営業損失や純損失が続いていることから、継続企業の前提に重要な疑義を生じさせる状況が存在すると説明している。これは決して軽視できない。
【プロの結論】復活の鍵は一時的な財務改善から営業黒字への移行JDIの再建を評価する際には、次の3段階で考えると分かりやすい。
第1段階:財務危機からの脱却
債務超過解消、新株予約権の行使、借入金返済、茂原工場の譲渡によって財務基盤を立て直す段階。現在はこの段階が大きく進展している。
第2段階:本業の黒字化
固定費削減だけに依存せず、売上高と利益率を改善し、営業キャッシュフローを安定してプラスにする段階。
第3段階:新規事業の収益化
eLEAP、センサー、先端半導体パッケージングを継続的な収益源に育て、ディスプレイ専業に依存しない経営基盤を確立する段階。
現状のJDIは、第1段階から第2段階へ移行できるかを試されている。
特に、茂原工場の譲渡益約514億円は大きな財務改善材料だが、これは一時的な特別利益である。翌年度以降も利益を生み出せる体制を整えなければ、持続的な復活にはつながらない。
復活の可能性は残されている。しかし、債務超過を解消したことだけで再建成功と判断するのは早い。
今後は営業黒字化、新規事業の売上拡大、上場維持基準への適合という3つの成果がそろうかどうかが、本当の評価基準になる。
【よくある質問】ジャパンディスプレイの復活に関するFAQ
Q1:ジャパンディスプレイは2026年に債務超過を解消した?
2026年6月30日時点で解消している。第14回新株予約権の一部行使などによって純資産が36億3,100万円となり、2026年3月末のマイナス74億1,200万円から改善した。ただし、借入金がなくなったわけではない。
Q2:ジャパンディスプレイの2027年3月期第2四半期決算はいつ発表される?
2026年11月12日15時30分頃の発表が予定されている。2026年11月6日時点ではまだ公表されていない。
Q3:茂原工場の売却でジャパンディスプレイはいくら利益を得る?
2026年9月30日の発表では、連結決算で約514億円、個別決算で約549億円の特別利益を見込んでいる。物件の引き渡しは2027年3月31日予定で、譲渡価額そのものは非公表となっている。
Q4:ジャパンディスプレイの復活を左右する新規事業は?
センサー事業と先端半導体パッケージング事業が中心だ。特にZINNSIAの量産出荷やCyteSiとのバイオ処理装置向け技術開発は、具体的な進展として注目される。
Q5:ジャパンディスプレイは2027年3月に上場廃止になる可能性がある?
2027年3月末までに純資産をプラスにできなければ、プライム市場の上場維持基準に抵触し、上場廃止となる可能性がある。2026年6月末には債務超過を解消しているが、期末まで純資産を維持できるかが重要だ。
ジャパンディスプレイは、2026年に入って財務再建と事業構造改革を大きく前進させた。
2026年6月末の債務超過解消、9月の茂原工場譲渡契約、10月の100億円の借入金返済など、再建に向けた具体的な成果が出ている。
加えて、BEYOND DISPLAY戦略では、ZINNSIA、CyteSiとの協業、衛星通信アンテナ、先端半導体パッケージングなど、従来のディスプレイ事業とは異なる成長機会が生まれつつある。
一方、売上高の減少、営業赤字、キャッシュフローの問題は残っている。工場売却による特別利益も、本業の収益力を直接証明するものではない。
今後の注目要点は次の4つだ。
1. 2026年11月12日の第2四半期決算: 営業赤字とキャッシュフローの改善が続くか。
2. 2027年3月末の純資産: 茂原工場の譲渡益などによって上場維持基準を満たせるか。
3. BEYOND DISPLAY戦略: センサーと半導体パッケージングが継続的な売上を生み出せるか。
4. 営業黒字化: 固定費削減だけでなく、事業そのものが利益を生み出す体質に変わるか。
JDIは、単なる経営危機からの脱出ではなく、事業モデルそのものを変える局面にある。
2026年は財務再建の進展が見えた年。2027年は、それが本当の企業再生につながるかを判断する重要な年になる。